De wereldeconomie is een kapitaaluitgavensupercyclus (capex) ingegaan, waarbij de sterk stijgende investeringen in datacenters, energiesystemen en andere strategische infrastructuur een groeiende vraag naar commerciële verzekeringen creëren. Het Swiss Re Institute schat dat alleen al AI-datacenters en infrastructuur voor hernieuwbare energie tussen 2026 en 2030 zo’n $ 200 miljard aan premies kunnen genereren. Tegelijkertijd creëert de investeringshausse grotere en meer geconcentreerde risico’s, omdat activa zich op dezelfde locaties concentreren en steeds meer afhankelijk worden van gedeelde infrastructuur en netwerken.
Gianfranco Lot, Chief Underwriting Officer P&C Re bij Swiss Re: “We zien de digitale economie een echte economie worden. AI heeft datacenters, elektriciteitsnetten en steeds complexere infrastructuur nodig en dat alles moet verzekerd worden. Dat creëert groeimogelijkheden in meerdere bedrijfstakken, maar ook aanzienlijke risicoconcentraties. De inzet van capaciteit zal afhangen van ons vermogen om die risico’s te begrijpen en te beheren, en om de bijbehorende staartrisico’s te dekken.”
Jérôme Haegeli, Group Chief Economist en Head of Swiss Re Institute, vult aan: “Een nieuw investeringstijdperk dient zich aan, met ongekende hoeveelheden kapitaal die stromen naar de infrastructuur die de toekomstige economische groei zal aandrijven. Dit concentreert ook meer waarde en creëert nieuwe afhankelijkheden in energiesystemen, toeleveringsketens en digitale netwerken. Verzekeringen zijn essentieel om deze investeringen veerkrachtig en financierbaar te maken.”
AI en energie stimuleren een nieuw investeringstijdperk
Volgens het nieuwste sigma-rapport van het Swiss Re Institute, ‘Time to build: Expanding the frontier of insurability for the capex super-cycle’, staan AI en energie-infrastructuur centraal in de capex-supercyclus. De wereldwijde energie-investeringen zullen naar verwachting $ 3,4 biljoen bereiken in 2026, waarvan ongeveer $ 2,2 biljoen bestemd is voor renewable energy, kernenergie, netwerken, opslag, emissiearme brandstoffen, efficiëntie en elektrificatie. Tegelijkertijd wordt verwacht dat de vijf grootste Amerikaanse hyperscalers in 2026 bijna $ 800 miljard zullen investeren in kapitaaluitgaven gerelateerd aan AI, terwijl de schattingen voor wereldwijde kapitaaluitgaven aan datacenters de $ 1 biljoen overschrijden.
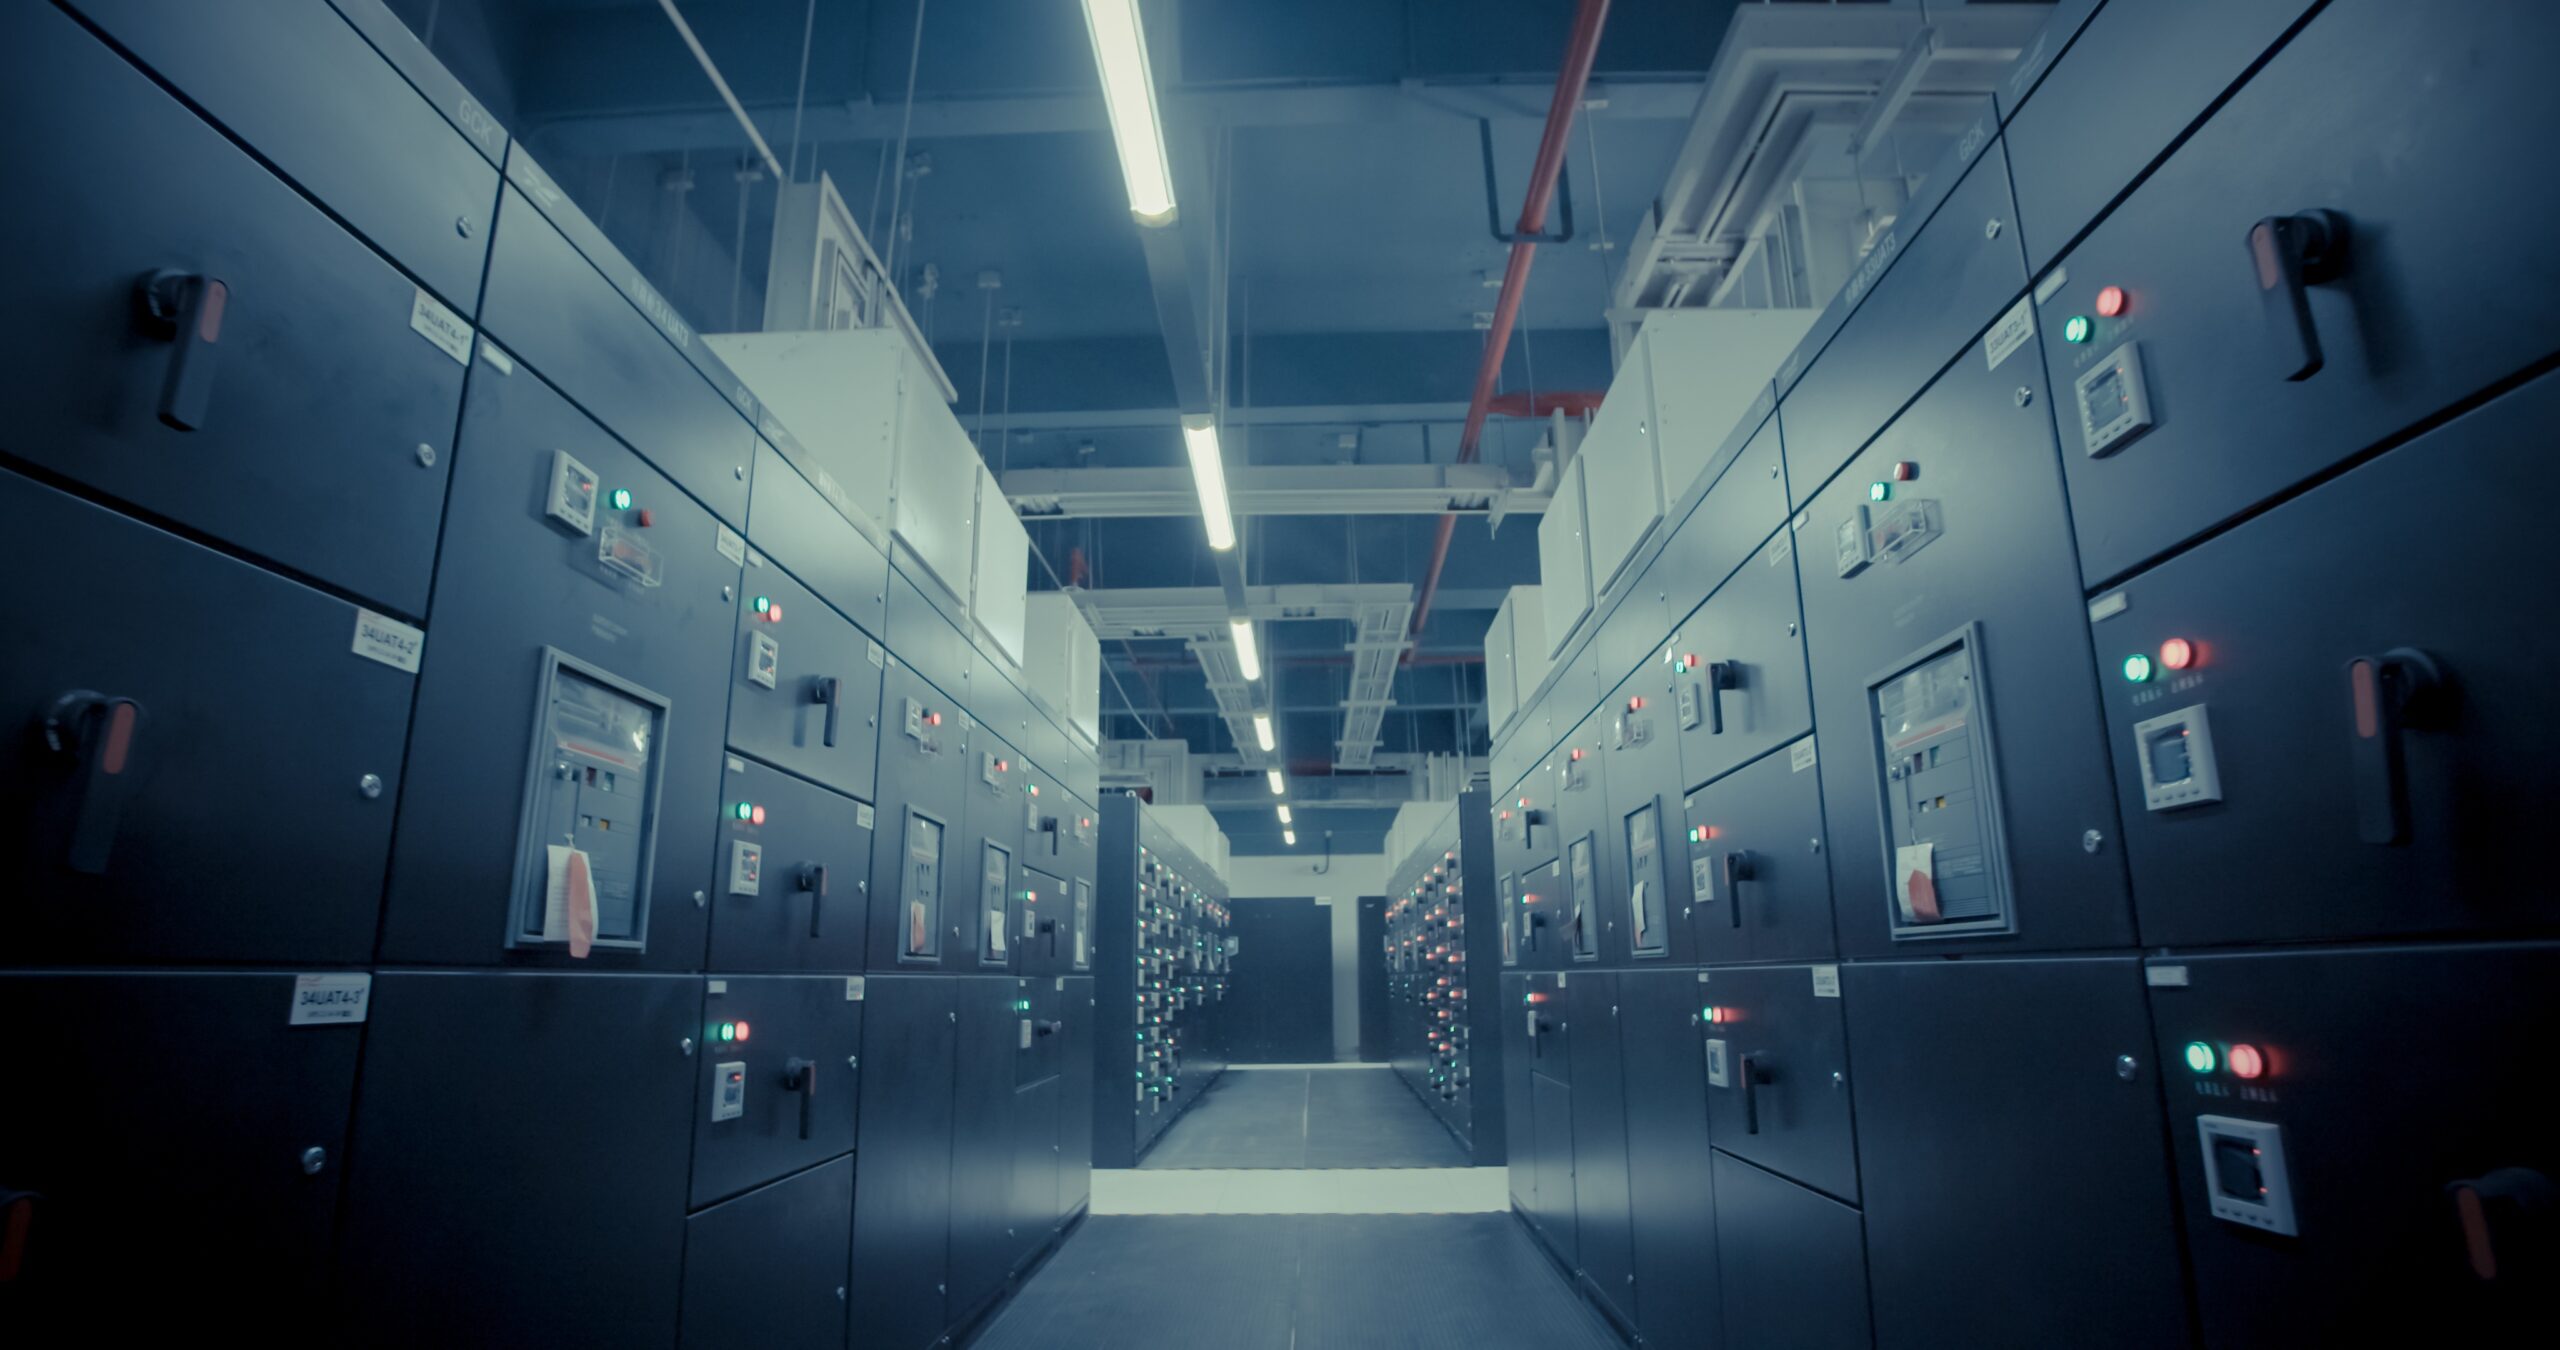
Deze investeringen transformeren datacenters van IT-activa tot strategische infrastructuur. Hun energiebehoefte wordt gemeten in gigawatt, hun activawaarde in miljarden dollars, terwijl de bedrijfsvoering afhankelijk is van elektriciteit, telecommunicatie, koelsystemen en cloudinfrastructuur. Deze verschuiving creëert een aanzienlijke vraag naar verzekeringen, maar ook nieuwe risicoconcentraties.
Risicoaccumulatie reikt verder dan geografische grenzen
Het Sigma-rapport identificeert vier structurele drijfveren voor risicoaccumulatie: steeds grotere individuele activa, geografische clustering, afhankelijkheden in de toeleveringsketen en gedeelde fysieke en digitale netwerken. Deze factoren kunnen elkaar versterken, wat betekent dat een enkele verstoring meerdere verzekeringnemers, sectoren en bedrijfsonderdelen tegelijkertijd kan treffen.
Sommige AI-datacentercomplexen, inclusief hun computerapparatuur, kunnen tot $ 50 miljard kosten om te vervangen. Datacenters hebben ook de neiging zich te concentreren op plaatsen waar stroom, grond, water en connectiviteit gemakkelijk beschikbaar zijn. Texas en Virginia alleen al zijn goed voor meer dan 40% van de huidige en geplande datacentercapaciteit in de VS. Meer dan een kwart van de Amerikaanse capaciteit bevindt zich in gebieden die minstens drie dagen per jaar te maken kunnen krijgen met zware hagelbuien, terwijl ongeveer 40% zich bevindt in gebieden die minstens drie dagen per jaar blootgesteld kunnen worden aan tornado’s.
In Azië is een vergelijkbare uitdaging te zien in Taiwan, waar ongeveer 88% van de halfgeleiderfabrieken zich in zones met een extreem tot zeer extreem seismisch risico bevindt. Gezien de centrale rol van Taiwan in de wereldwijde toeleveringsketens voor halfgeleiders, zou een grote aardbeving ook aanzienlijke gevolgen kunnen hebben voor andere industrieën.
Afhankelijkheid van gespecialiseerde leveranciers voegt een extra risicolaag toe. Kritieke apparatuur zoals hoogspanningstransformatoren kan een levertijd van meerdere jaren hebben, wat mogelijk leidt tot projectvertragingen en verliezen door bedrijfsonderbrekingen. Gedeelde elektriciteits- en digitale netwerken kunnen verstoringen verder verspreiden naar anderszins niet-gerelateerde bedrijven.
Inzicht in risico’s ontsluit verzekeringscapaciteit
Volgens het Swiss Re Institute is de belangrijkste beperking niet de beschikbaarheid van verzekeringskapitaal, maar het vermogen om dit kapitaal met vertrouwen in te zetten tegen steeds complexere risico’s. De beperkte operationele geschiedenis van deze grote infrastructuurprojecten kan het lastig maken om de frequentie en omvang van schades te kwantificeren, terwijl accumulatie en het potentieel voor extreme verliezen diversificatie en capaciteitsinzet bemoeilijken.
De operationele fase vormt de volgende grens voor verzekerbaarheid. Bouwrisico’s zijn relatief goed in kaart gebracht, terwijl de ingebruikname van hoogwaardige apparatuur grotere risico’s met zich meebrengt op het gebied van eigendom, bedrijfsonderbreking, gevolgschade en aansprakelijkheid. In sommige gevallen kunnen de financiële schades als gevolg van een onderbreking de fysieke schade zelf overtreffen.
Verzekeringsmarkten hebben zich herhaaldelijk aangepast aan nieuwe risico’s, van kernenergie tot cyberaanvallen. Voor de huidige, grotere en meer onderling verbonden infrastructuur is het essentieel om te begrijpen hoe risico’s zich kunnen ophopen. Een op engineering gebaseerde verzekeringsstrategie, verbeterde modellering en accumulatiebeheer kunnen het vertrouwen in het onderliggende risico vergroten. Door deze risico’s te spreiden over verzekeraars, herverzekeraars en kapitaalmarkten kunnen grote blootstellingen over meerdere balansen worden verdeeld. Dit helpt om grote infrastructuurprojecten verzekerbaar te houden en de investeringen te ondersteunen die de toekomstige economische groei mogelijk maken.
De Engelse versie van sigma 3/2026, “Time to build: Expanding the frontier of insurability for the capex super-cycle”, is here te downloaden. (Foto Swiss Re)