| Het vermogen van alle burgers wereldwijd is gegroeid naar recordhoogte. Maar West-Europeanen profiteren daar maar minimaal van. Gecorrigeerd voor inflatie lag het financiële bezit van West-Europese huishoudens eind 2025 slechts 0,5% boven het niveau van 2019 (in de VS: +21%). Nederland valt positief op bij de verdeling van dat vermogen en behoort tot de weinige landen waar de vermogenskloof afneemt. Bovendien heeft Nederland het hoogste gemiddelde netto financiële vermogen per inwoner van de eurozone. Dat blijkt uit het Global Wealth Report 2026 van kredietverzekeraar Allianz Trade.
Wereldwijd groeiden de financiële bezittingen in 2025 met 8,6% naar een record van 268,4 biljoen euro. Vooral stijgende beurskoersen zorgden voor die toename. Van iedere vijf euro aan extra financieel bezit kwam ongeveer vier euro uit waardestijgingen en één euro uit nieuw ingelegd spaargeld.“Een recordbedrag aan vermogen klinkt indrukwekkend, maar mensen merken daar pas echt iets van als hun koopkracht ook toeneemt”, zegt Johan Geeroms, Director Risk Underwriting Benelux bij Allianz Trade. “In West-Europa heeft de inflatie een groot deel van de vermogensgroei opgeslokt. Op papier zijn de bezittingen meer waard, maar wat je ermee kunt kopen, is sinds 2019 nauwelijks toegenomen.”
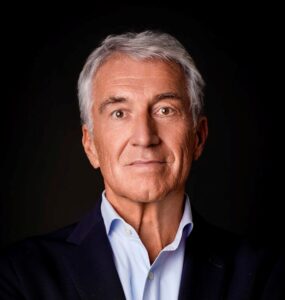
Nederlandse vermogenskloof wordt kleiner De verdeling van het financiële vermogen binnen landen blijkt hardnekkig. Gemiddeld bezat de rijkste 10% in de onderzochte landen eind 2025 bijna 61% van het netto financiële vermogen. Twintig jaar eerder was dat vrijwel hetzelfde. In zestien landen nam de concentratie van vermogen duidelijk toe; in negen landen nam die juist af.Nederland hoort bij die laatste groep, samen met onder meer België en Ierland. Tussen 2005 en 2025 daalde het aandeel van de rijkste 10% in Nederland met -2,4 procentpunt naar 56,1%. De rijkste groep bezit dus nog steeds meer dan de helft, maar haar aandeel is kleiner geworden. “Nederland laat zien dat een scheve vermogensverdeling niet onveranderlijk is”, zegt Geeroms. “De middenpositie is hier sterker geworden ten opzichte van het gemiddelde. Dat is een positieve ontwikkeling, al blijven de verschillen groot. Bovendien gaan deze cijfers over financiële bezittingen en schulden. Ze vertellen niet het hele verhaal over ongelijkheid, bijvoorbeeld op de woningmarkt.” Hoog vermogen, maar niet vrij beschikbaar Het gemiddelde netto financiële vermogen bedraagt in Nederland 116.600 euro per inwoner. Daarmee staat Nederland op de negende plaats van de onderzochte landen en bovenaan binnen de eurozone. Het gaat om onder meer banktegoeden, beleggingen en opgebouwde verzekerings- en pensioenvermogens, verminderd met schulden, waaronder hypotheken. De waarde van woningen telt in deze ranglijst niet mee. Wanneer ook vastgoed wordt meegerekend, komt het gemiddelde Nederlandse nettovermogen uit op 302.180 euro per inwoner. Daarmee staat Nederland op de zesde plaats in de ranglijst waarin Allianz Trade financieel vermogen en vastgoed samenbrengt.“Dat gemiddelde betekent niet dat iedere Nederlander ruim drie ton achter de hand heeft”, benadrukt Geeroms. “Een groot deel van het vermogen zit vast in een woning of is opgebouwd voor het pensioen. Daar kun je niet zomaar je dagelijkse boodschappen mee betalen. En een gemiddelde verhult de grote verschillen tussen huishoudens.” Europa spaart, Amerika profiteert sterker van de beurs Het rapport laat ook zien waarom Noord-Amerika financieel verder uitloopt op West-Europa. Na inflatiecorrectie lagen de Noord-Amerikaanse financiële bezittingen eind 2025 ongeveer 21% boven het niveau van 2019, tegenover slechts 0,5% in West-Europa. De samenstelling van het vermogen speelt daarbij een belangrijke rol. Noord-Amerikaanse huishoudens houden een groter deel van hun financiële bezittingen aan in aandelen en andere effecten. Daardoor profiteren zij sterker van stijgende beurskoersen. Over de afgelopen tien jaar kwam 71% van hun financiële vermogensgroei uit waardestijgingen. In West-Europa was dat 36%. Europeanen legden ondertussen meer nieuw geld opzij: in de eurozone stegen de nieuwe besparingen in 2025 met 13,3%. Toch is meer sparen op zichzelf geen garantie voor een sterkere vermogensgroei. Geeroms: “Tegen de stijging van de beurskoersen is niet op te sparen. Dat geldt ook voor de waardestijging van vastgoed. foto Johan Geeroms
DNB heeft extra aandacht voor verzekeraars met hoge blootstelling aan private assets De allocatie van verzekeraars naar private assets neemt de afgelopen jaren toe, zo blijkt uit recent onderzoek van DNB. Hoewel beleggen in private assets aantrekkelijk kan zijn in termen van diversificatie en verwacht rendement, brengt het ook specifieke risico’s met zich mee – onder andere op het gebied van waarderingszekerheid en kredietwaardigheid. Ook hebben private assets nog geen volledige economische cyclus doorgemaakt. DNB heeft daarom in haar toezicht extra aandacht voor de groeiende blootstelling van verzekeraars aan private assets. Op grond van het Prudent-Person beginsel (artikel 132 van de Solvency II Richtlijn) horen verzekeraars te beleggen in het belang van de polishouder en te onderbouwen dat de beleggingsportefeuille conform dit beginsel is ingericht. Zij zijn daarbij, op basis van artikel 132, tweede lid, Richtlijn Solvency II, verplicht om te allen tijde de risico’s van hun beleggingen adequaat te kunnen identificeren, meten, monitoren en beheersen. DNB ziet hier in het toezicht op toe en kijkt onder meer naar de onderbouwing dat de beleggingsportefeuille past binnen de risk appetite en risicobeheersings-capaciteit van de verzekeraar, dat voldoende kennis en expertise over beleggingen aanwezig is en dat de Solvency Capital Requirement (SCR) passend is. Private assets DNB heeft in toezichtonderzoeken vastgesteld dat risico’s die samenhangen met beleggingen in private assets – bijvoorbeeld als gevolg van waarderingsonzekerheid – in voorkomende gevallen niet volledig kunnen worden gemitigeerd. Dergelijke risico’s nemen toe naarmate de allocatie naar private assets toeneemt, wat impliceert dat er ook een zekere grens bestaat aan wat redelijkerwijs te onderbouwen is aan blootstelling aan private assets. Deze grens verschilt per verzekeraar en hangt onder meer af van in welke specifieke private assets wordt belegd. In hun strategische beleggingsbeleid dienen verzekeraars daarom ook rekening te houden met de risico’s van private assets die ook na versterkt risicobeheer blijven bestaan. DNB hanteert ook bij private beleggingen een risicogebaseerde toezichtaanpak. Deze aanpak bestaat uit het uitvoeren van aanvullende analyses en verdiepende onderzoeken tot (periodieke) on-site inspecties, afhankelijk van de omvang van de exposure op private assets. Indien DNB vaststelt dat de verzekeraar de risico’s die gepaard gaan met het beleggen in private assets onvoldoende beheerst of dat onvoldoende wordt onderbouwd dat aan het Prudent-Person beginsel wordt voldaan, is het aan de verzekeraar passende maatregelen te nemen zodat geconstateerde tekortkomingen weg worden genomen. In het geval maatregelen onvoldoende effectief blijken te zijn of risico’s naar het oordeel van DNB onvoldoende worden beheerst kan DNB indien nodig formele toezichtmaatregelen nemen. Hierbij kan bijvoorbeeld worden gedacht aan het geven van een aanwijzing om de allocatie naar private assets, of van subcategorieën daarvan, af te bouwen tot een prudent niveau. Met deze uiting benadrukt DNB dat een beleggingsportefeuille moet zijn ingericht in het belang van polishouders. Hoe hoger de blootstelling aan private assets, hoe indringender DNB kijkt naar de risicobeheersing en daarnaast naar de onderbouwing dat de allocatie in het belang van de polishouders is, waarbij DNB ervan uitgaat dat er een zekere grens is waarboven een verzekeraar niet meer aannemelijk kan maken dat de allocatie in het belang van polishouders is. |