Micro-ondernemingen lopen een groot financieel risico door een gevaarlijke misvatting over hun werkelijke kwetsbaarheid. Veel eigenaren van kleine bedrijven denken onterecht dat ze te onbelangrijk zijn om doelwit te worden. De opkomst van AI-gestuurde phishingtools stelt cybercriminelen echter in staat om aanvallen eenvoudig te automatiseren en op grote schaal uit te voeren, waardoor kleinere bedrijven juist zeer lucratieve doelwitten worden, aldus data- en analysebedrijf GlobalData.
Uit de ‘SME Survey 2025’ van GlobalData blijkt dat 27% van de respondenten zonder cyberverzekering denkt dat de kans klein is dat zij slachtoffer worden van een cyberaanval. Andere redenen die werden genoemd, zijn het niet kunnen vinden van een polis die de juiste dekking biedt, of de overtuiging dat men al voldoende beschermd is tegen cyberaanvallen. Deze bevindingen komen op een moment dat cybercriminelen hun aandacht steeds vaker verleggen naar kleinere ondernemingen.
Onderzoek van cyberverzekeraar Coalition toont aan dat het aantal claims in verband met ‘business email compromise’ (fraude via zakelijke e-mail) in de tweede helft van 2025 met ongeveer 30% is gestegen ten opzichte van dezelfde periode in 2024; een trend die zich in 2026 voortzet. Coalition merkt op dat deze stijging onevenredig hard aankomt bij micro-ondernemingen – bedrijven die voorheen vaak werden overgeslagen ten gunste van grotere, waardevollere doelwitten.
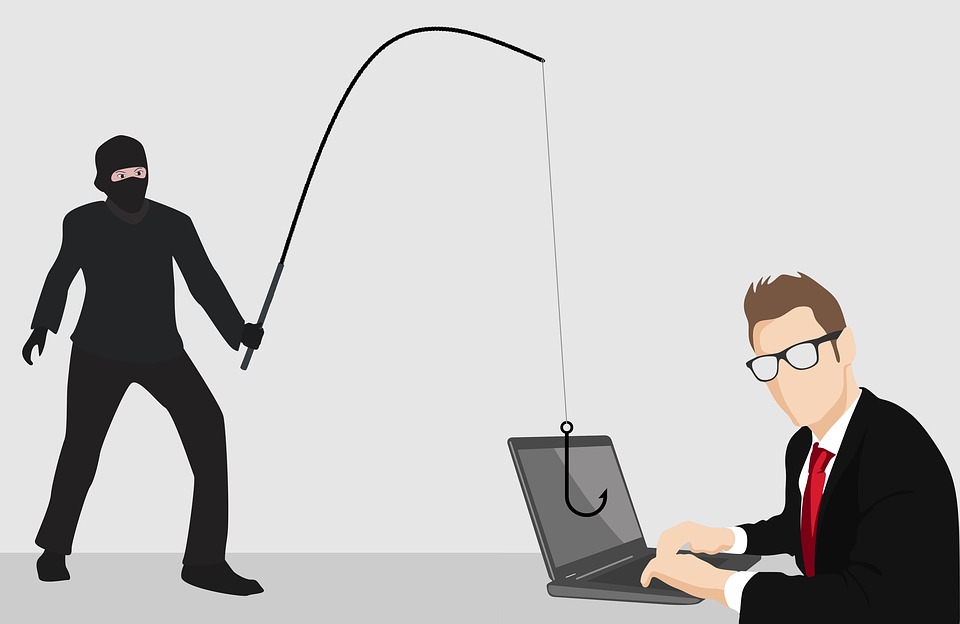
Generatieve AI verandert deze dynamiek. Dankzij AI-phishingtools is het goedkoop en eenvoudig geworden om op grote schaal overtuigende, geautomatiseerde ‘social engineering’-trucs in te zetten. Hierdoor kunnen criminelen kleinere, maar talrijke betalingen loskrijgen bij bedrijven die doorgaans niet beschikken over gespecialiseerde beveiligingsteams of robuuste authenticatiecontroles.
Charlie Hutcherson, Senior Insurance Analyst bij GlobalData, licht toe: “Veel micro-ondernemingen gaan er nog steeds vanuit dat hun omvang hen buiten het vizier van cybercriminelen houdt. Dat was misschien ooit zo, maar dankzij AI-tools is het nu goedkoop en makkelijk om duizenden kleine bedrijven tegelijk aan te vallen. Aanvallers hoeven niet langer één specifiek, waardevol doelwit uit te kiezen; ze kunnen het proces automatiseren en vertrouwen op het grote aantal pogingen. Een onopvallende positie biedt dus nauwelijks nog bescherming.”
Voor verzekeraars ligt de uitdaging niet alleen bij het product zelf, maar ook bij het veranderen van de perceptie bij ondernemers. Hutcherson vervolgt: “Het vereenvoudigen van polisvoorwaarden en het bundelen van essentiële dekkingen – zoals bescherming tegen fraude via zakelijke e-mail (business email compromise) en fraude bij geldoverboekingen – in standaard zakelijke verzekeringspakketten zou kunnen helpen om zorgen over een onvolledige dekking weg te nemen.”
Verzekeraars en tussenpersonen zullen echter ook aan micro-ondernemingen moeten laten zien hoe dergelijke aanvallen in hun werk gaan en wat de kosten ervan zijn; veel ondernemers zijn zich immers pas bewust van hun kwetsbaarheid op het moment dat er daadwerkelijk iets misgaat.
Hutcherson concludeert: “Naarmate AI-tools toegankelijker worden, is de kans klein dat het aantal aanvallen op de kleinste ondernemingen zal afnemen. Als deze bedrijven hun visie op cyberrisico’s niet veranderen, zullen steeds meer ondernemers zelf moeten opdraaien voor schadesiezen door fraude, bedrijfsstagnatie en herstelkosten. Verzekeraars die het afsluiten van een polis eenvoudig maken en dit combineren met praktische ondersteuning – zoals hulp bij het implementeren van multifactorauthenticatie – hebben een uitgelezen kans om te groeien in een segment van het mkb dat tot nu toe onvoldoende wordt bediend.”