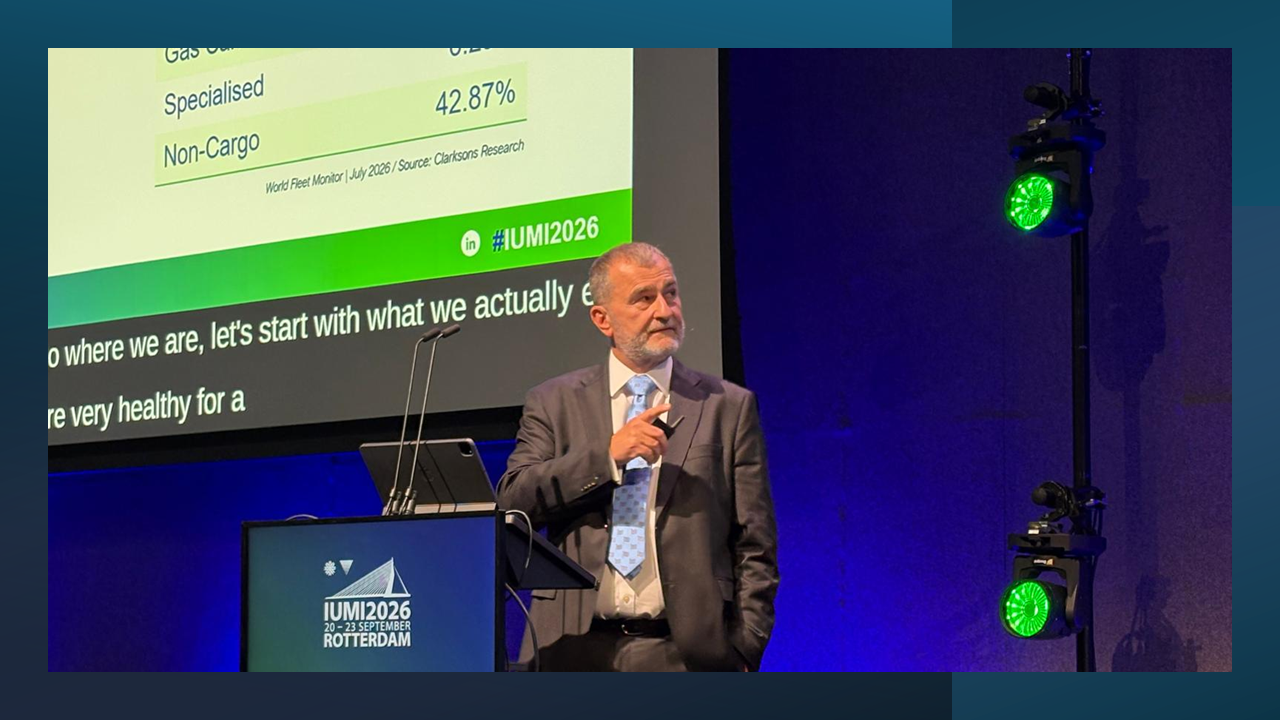
De wereldwijde markt voor cascoverzekeringen ( Ocean Hull) blijft verzwakken, ondanks een ogenschijnlijke groei van het totale premievolume. Dit stelde Ilias P. Tsakiris, voorzitter van de Ocean Hull Committee, tijdens de jaarlijkse conferentie van de International Union of Marine Insurance (IUMI) die deze week plaatsvond in Rotterdam.
Uit het meest recente onderzoek van IUMI blijkt dat het wereldwijde premievolume voor cascoverzekeringen in 2025 uitkwam op $ 10,5 miljard, een stijging van 9,4% ten opzichte van het voorgaande jaar. Tsakiris waarschuwde echter dat dit groeipercentage niet het volledige beeld schetst. “Een stijging van de premie-inkomsten met 9,4% moet in de juiste context worden gezien. Groei van de vloot, hogere scheepswaarden en wisselkoersschommelingen dragen allemaal bij aan deze toename. De gerapporteerde premiestijging mag niet worden verward met hogere premies of een betere winstgevendheid van de underwriting. Ondanks de stijging van de premie-inkomsten blijft de onderliggende markt voor cascoverzekeringen verzwakken.”
De premiestijging in de belangrijkste regionale markten was relatief constant; zowel Europa als Azië lieten een groei van ongeveer 6 tot 7% zien. Latijns-Amerika presteerde sterker, al blijft het aandeel van deze regio in de wereldwijde markt voor cascoverzekeringen aanzienlijk kleiner. Ondertussen blijft de wereldwijde vloot groeien, zij het in een lager tempo dan in voorgaande jaren; naar verwachting zal de groei eind 2026 ongeveer 3% bedragen.
Wereldwijde koopvaardijvloot veroudert
Doordat er relatief weinig schepen worden gesloopt, veroudert de wereldwijde koopvaardijvloot verder. De gemiddelde leeftijd van een koopvaardijschip bedraagt inmiddels 22,4 jaar, wat zorgt voor extra druk op casco-verzekeraars. Oudere schepen vergen doorgaans vaker onderhoud en reparaties, terwijl tekorten aan reserveonderdelen – met name voor oudere schepen – leiden tot hogere schadekosten. Ook de toegenomen inspectieactiviteiten door havenstaatcontroles (Port State Control) in diverse regio’s zorgen voor extra druk, aangezien dit kan leiden tot meer inspecties, aanhoudingen en reparatieverplichtingen.
De gerapporteerde schadequota blijven in verscheidene belangrijke markten relatief gunstig, al zijn de cijfers op basis van verschillende boekhoudkundige methoden samengesteld. De schatting voor Europa in 2025 bedraagt ongeveer 60% op basis van ‘incurred losses’ (schadelast inclusief voorzieningen voor nog niet gemelde schade), terwijl het cijfer voor Azië – ongeveer 50% – betrekking heeft op daadwerkelijk uitgekeerde schadebedragen. Latijns-Amerika rapporteerde een lagere schadequote (op basis van betaalde schade), mede beïnvloed door effecten in de premierapportage, terwijl de VS voor 2025 uitkwamen op ongeveer 50%.
“De cijfers over recente jaren zijn nog onderhevig aan schadeontwikkeling en mogen niet worden beschouwd als direct vergelijkbare maatstaven voor de winstgevendheid van de acceptatie”, benadrukt Tsakiri, die naast de kernindicatoren van de markt wees op de aanhoudende invloed van geopolitieke ontwikkelingen op de wereldwijde scheepvaartpatronen.
“De impact van invoertarieven is minder groot geweest dan we oorspronkelijk hadden verwacht – wat positief is – en gelukkig heeft dit geen wezenlijke gevolgen gehad voor onze markt. Spanningsvelden en conflicten, met name in het Midden-Oosten, hebben echter veel schepen gedwongen hun route te wijzigen. Hoewel we nog geen noemenswaardige stijging van weergerelateerde schadeclaims zien, vormt dit een extra risico waar we ons bewust van moeten blijven. Ook zien we een heropleving van piraterij, een kwestie die serieus moet worden genomen.”
Tsakiris wees ook op de veranderende verhouding tussen casco- en oorlogsrisicoverzekeringen. Historisch gezien werden casco-activiteiten in sommige portefeuilles deels gesubsidieerd door oorlogspremies. Dit model is echter steeds moeilijker vol te houden naarmate de oorloggerelateerde schades toenemen. Dit zorgt voor extra druk op de toch al competitieve cascomarkt, waarbij verzekeraars een balans moeten vinden tussen toereikende premies en een breder, steeds complexer risicolandschap.
Verhouding casco- en oorlogsrisico verandert
Tsakiris wees ook op de veranderende verhouding tussen casco- en oorlogsrisicoverzekeringen. “Historisch gezien werden casco-activiteiten in sommige portefeuilles deels gesubsidieerd door oorlogspremies. Dit model is echter steeds moeilijker vol te houden naarmate de oorloggerelateerde schades toenemen. Dit zorgt voor extra druk op de toch al competitieve cascomarkt, waarbij verzekeraars een balans moeten vinden tussen toereikende premies en een breder, steeds complexer risicolandschap.”
Tsakiris concludeerde tot slot: “Onze markt wordt gekenmerkt door een groeiende vloot, hogere scheepswaarden, een veranderend geopolitiek landschap en de kans op aanzienlijke, frequente schades (attritional losses). Hoewel we een groei van de wereldwijde premieomzet zien, is het onderliggende beeld er een van een markt die verzwakt, gecombineerd met een breder risicoprofiel.”