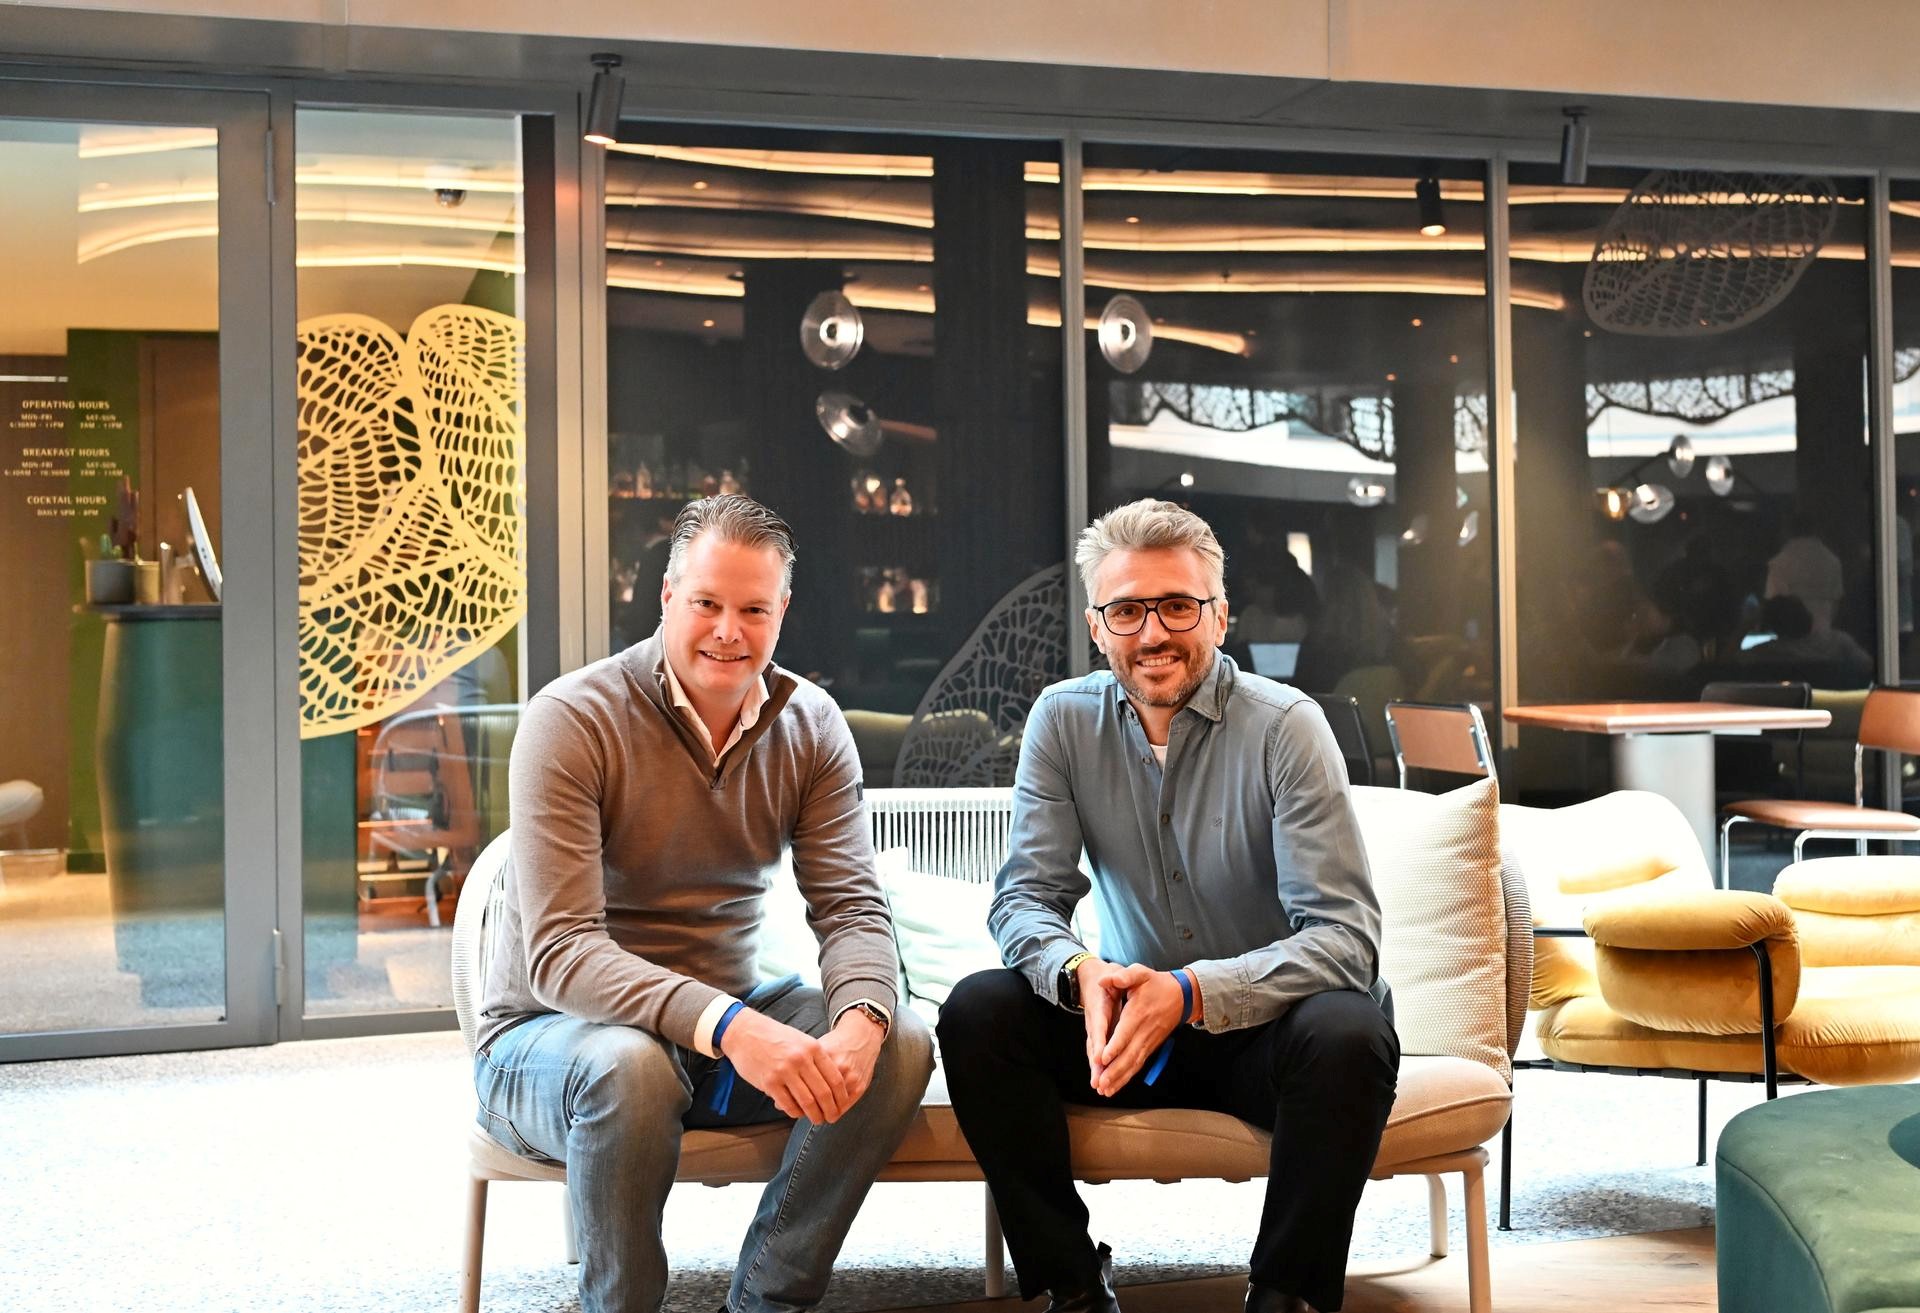
| Bij cyberverzekeringsspecialist Stoïk is Xavier Marguinaud (rechts op de foto) op 10 september jl. aangetreden als Vice President of Insurance. Hij verlaat Tokio Marine HCC International, een van de belangrijkste cyberverzekeringspartners van Stoïk. Hier bekleedde Xavier de functie Head of Cyber International en speelde hij een cruciale rol in het oorspronkelijke besluit van Tokio Marine om Stoïk te steunen. De aanstelling onderstreept de ambitie van Stoïk om de CISO van Europa te worden.
In deze nieuw gecreëerde functie houdt Marguinaud toezicht op underwriting, claimsafhandeling en de ontwikkeling van verzekeringsproducten binnen de Europese markt waarin Stoik actief is, met als taak de groei van het bedrijf te versnellen en zijn positie als aanbieder van cyberverzekeringen te versterken. Hij zal hierbij nauw samenwerken met de lokale teams en country managers, waaronder Robert Spaan, Country Manager Stoïk Nederland (links op de foto) . Jules Veyrat, CEO en medeoprichter van Stoïk: “Onze ambitie is om de Europese marktleider op het gebied van cyberrisico te bouwen, en dat begint met het aantrekken van het beste talent dat de sector te bieden heeft. Dat Xavier bij ons komt, toont aan dat we op de goede weg zijn.” Alexandre Andreini, Chief Risk Officer en mede-oprichter van Stoïk: “We groeien snel aan de product- en risicopreventiekant, en onze verzekeringsstrategie moet datzelfde ambitieniveau hebben. Xavier heeft zijn hele carrière besteed aan het bepalen hoe cyberrisico op grote schaal winstgevend wordt onderschreven, precies de expertise die we nodig hebben om ons volgende hoofdstuk in underwriting en claimsmanagement uit te bouwen.” Bij Tokio Marine HCC International bouwde Xavier Marguinaud de cyberverzekeringstak van het bedrijf vanaf de grond op en groeide hij uit tot een expert binnen de sector. Marguinaud studeerde af aan de KEDGE Business School met een Master in Risk Management and Insurance en brengt meer dan vijftien jaar ervaring mee in verzekeringen en risicobeheer, waarvan het afgelopen decennium in cyber. Hij trad in 2016 in dienst bij Tokio Marine HCC International, na een functie binnen risicoadvies bij Marsh, en bezit certificeringen waaronder CISM, AMRAE en AXELOS Cyber Resilience.
IUA-onderzoek: Premie-inkomsten Londense verzekeringsmarkt stabiel
Uit een nieuw onderzoek van de International Underwriting Association (IUA) blijkt dat verzekeringsmaatschappijen op de Londense markt in 2025 in totaal £49,206 miljard aan premies hebben geïnd. Dit totaal bestond uit £43,658 miljard aan in Londen onderschreven risico’s, aangevuld met £5,548 miljard aan zogenaamde ‘controlled business’ , risico’s die vanuit Londen worden aangestuurd en beheerd, maar via andere kantoren – internationaal of elders in het VK – worden onderschreven. Voor de nieuwe editie van het IUA-rapport met statistieken over de Londense verzekeringsmarkt (London Company Market Statistics Report) zijn gegevens van 80 verschillende maatschappijen samengevoegd. Hieruit bleek dat de inkomsten van de sector stabiel bleven; het totaalbedrag van £49,206 miljard vertegenwoordigt een lichte daling van 0,1% ten opzichte van het voorgaande jaar. Property grootste markt De publicatie analyseert de premies op de markt naar verzekeringsklasse, plaatsingstype en geografische herkomst. Property is de grootste klasse die in Londen wordt onderschreven; met een marktaandeel van 29% is deze meer dan twee keer zo groot als de daaropvolgende categorie. Na property volgen aansprakelijkheids- en transportverzekeringen (marine), die elk goed zijn voor 14% van de totale inkomsten. Het rapport van dit jaar laat ook uiteenlopende trends zien voor directe en facultatieve verzekeringen enerzijds en treaty-herverzekeringen anderzijds. De eerste categorie kwam in 2025 uit op een totaal van £32,338 miljard, een stijging van 1,9% ten opzichte van 2024. Het volume aan treaty-contracten daalde daarentegen met 6% tot £11,270 miljard in 2025. Geografisch gezien zijn het VK en Ierland goed voor meer dan de helft van de totale in Londen geboekte inkomsten, terwijl de VS en Canada de belangrijkste internationale markt vormen, goed voor een kwart van de premies. Continentaal Europa vormt een belangrijkere klantenbasis voor ‘controlled business’ die buiten Londen wordt verzekerd; deze regio was in 2025 goed voor een derde van dergelijke premies. Chris Jones, Chief Executive van de IUA, verklaart: “De Londense markt staat bekend om het brede scala aan dekkingen dat wordt aangeboden, en ons rapport biedt een uniek en gedetailleerd inzicht in de verzekerings- en herverzekeringsactiviteiten van 2025. De cijfers van dit jaar weerspiegelen de uitdagende marktomstandigheden in veel sectoren, al zijn er nog steeds gebieden waar groei zichtbaar is. De premies voor directe verzekeringen en facultatieve herverzekering zijn met bijna 2% gestegen; hoewel de premies voor herverzekeringscontracten (treaties) zijn gedaald, volgt dit op een sprong van 10% in het voorgaande jaar.Veel van onze leden hebben gewezen op het belang van risicoselectie en een gedisciplineerde acceptatiebenadering in de huidige marktomstandigheden.” Exemplaren van het ‘London Company Market Statistics Report 2026’ zijn gratis te downloaden via iua.co.uk/statistics
IUMI Loss Prevention Committee: Verzekeringen moeten verschuiven ‘van herstel naar preventie’ Verzekeraars in de maritieme sector zullen meer nadruk moeten leggen op schadevoorkoming, nu risico’s complexer en kostbaarder worden om te verzekeren. Dit stelt Pascal Dubois, Chair of the Loss Prevention Committee van de International Union of Marine Insurance (IUMI). Tijdens de jaarlijkse IUMI-conferentie in Rotterdam wees hij op een bredere verschuiving in de samenleving en de verzekeringssector: van het reageren op schade nadat deze is ontstaan, naar het nemen van maatregelen om schade bij voorbaat te voorkomen of te beperken. Dubois: “Op macroniveau beseffen landen steeds vaker dat alleen het toewijzen van kapitaal niet volstaat om klimaatverandering het hoofd te bieden. Preventie wordt nu een belangrijk onderdeel van het overheidsbeleid; het helpt de kosten van klimaatverandering te beheersen en vermindert tegelijkertijd de impact van gebeurtenissen zoals bosbranden, overstromingen en andere natuurrampen. Het gaat erom te voorkomen dat een gebeurtenis plaatsvindt of de impact ervan te beperken, in plaats van achteraf simpelweg de schade te herstellen. We zien duidelijk een wereldwijde overgang van ‘herstel’ naar ‘preventie’, en de maritieme verzekeringssector moet daarop inspelen.” Complexer en onzekerder risicolandschap Dubois zegt te erkennen dat maritieme verzekeraars al uitgebreide activiteiten op het gebied van schadevoorkoming ontplooien, maar is van mening dat deze zich verder moeten ontwikkelen naarmate het risicolandschap complexer en onzekerder wordt. Hij verwacht ook dat schadevoorkoming niet langer voornamelijk bij de grote verzekeraars zal liggen, maar dat preventieve maatregelen steeds vaker in het mkb-segment worden toegepast. “Voor een underwriter draait het tegenwoordig niet meer alleen om premies en voorwaarden. Het gaat steeds vaker om het integreren van schadepreventie in het verzekeringsaanbod, en ik zie dat dit zich verspreidt over alle onderdelen van onze sector. Naarmate onze sector complexer en onzekerder wordt, kunnen sommige verzekeraars wellicht geen dekking meer bieden voor bepaalde activiteiten, omdat premies onbetaalbaar worden of de risicobereidheid te sterk afneemt. We zien dit nu al in de bredere verzekeringsmarkt bij bepaalde risico’s rond natuurrampen.” Meer investeren in preventie Dubois verwacht dat maritieme verzekeraars de komende jaren verder zullen investeren in preventiemogelijkheden, waaronder betere toegang tot technische expertise en gespecialiseerde experts op het gebied van schadepreventie. “Momenteel zijn er veel meer acceptanten en schadebehandelaars dan specialisten in schadevoorkoming. Ik verwacht dat deze verhouding zal veranderen naarmate verzekeraars reageren op een steeds complexere en onzekerdere risico-omgeving.” De rol van IUMI is om het bewustzijn over systemische risico’s binnen de wereldwijde maritieme verzekeringsgemeenschap te vergroten en verzekeraars aan te moedigen effectieve programma’s voor schadevoorkoming te ontwikkelen en te implementeren binnen hun eigen organisaties. De vereniging biedt daarnaast gespecialiseerde richtlijnen over opkomende risico’s. De commissies voor Loss Prevention en Cargo werken momenteel samen aan het thema houten verpakkingsmateriaal – waaronder pallets en kratten – bij het vervoer van lading. Het gebruik van dergelijke materialen valt onder de internationale normen voor fytosanitaire maatregelen (ISPM 15), maar de vereisten worden niet altijd goed begrepen De richtlijnen van IUMI benadrukken dat niet-naleving van ISPM 15 doorgaans leidt tot operationele verstoringen in plaats van fysieke schade aan de lading zelf. Daarnaast wordt ingegaan op de verantwoordelijkheden en naleving binnen de gehele toeleveringsketen en worden eenvoudige, kosteneffectieve maatregelen aangedragen om verstoringen te helpen voorkomen. De richtlijnen zijn hier te vinden: https://iumi.com/policy/position-papers/ispm-15-guidance-to-avoid-the-risks-associated-with-non-compliant-wood-packaging-material/ IUMI bespreekt grotere focus op aansprakelijkheidsverzekeringen voor expediteurs Tijdens de jaarlijkse conferentie in Rotterdam heeft de International Union of Marine Insurance (IUMI) besproken of aansprakelijkheidsverzekeringen voor expediteurs een belangrijkere plaats moeten innemen in haar werkzaamheden. Daarbij werd erkend dat expediteurs een steeds belangrijkere rol spelen bij het beheersen van risico’s in wereldwijde toeleveringsketens. De aansprakelijkheid van expediteurs is een belangrijk deelgebied van de transportverzekering, maar heeft binnen de internationale sector minder systematische aandacht gekregen dan goederentransportverzekeringen. Expediteurs nemen een centrale positie in binnen wereldwijde toeleveringsketens en coördineren transport, logistiek en andere activiteiten namens hun klanten. Toenemende geopolitieke spanningen, conflicten, handelsverstoringen en andere uitdagingen in de toeleveringsketen vergroten hun rol verder; expediteurs bieden steeds vaker alternatieve oplossingen aan – waaronder crisismanagement – om klanten te helpen bij het opvangen van verstoringen. Matthias Kirchner, lid van het uitvoerend comité van IUMI en voorzitter van de conferentieworkshop, licht toe: “De logistieke sector is zeer creatief, flexibel en innovatief en komt voortdurend met nieuwe oplossingen. De expediteur staat vaak centraal in de toeleveringsketen en organiseert en regelt wereldwijd alle relevante activiteiten voor klanten. Dit wordt steeds meer een strategische rol, maar in tegenstelling tot bij goederentransportverzekeringen bestaat er geen wereldwijd uniforme formulering voor aansprakelijkheidsverzekeringen voor expediteurs. Juridische en regelgevende kaders verschillen aanzienlijk per land, terwijl verzekeraars doorgaans hun eigen polisvoorwaarden hanteren. Hier ligt mogelijk een rol voor IUMI om enkele van deze uitdagingen aan te pakken en wellicht een platform voor informatie-uitwisseling te overwegen.” Tijdens de workshop werd ook besproken of er meer uniformiteit bereikt zou kunnen worden door de ontwikkeling van een wereldwijde standaard voor aansprakelijkheidsverzekeringen voor expediteurs, in combinatie met het verzamelen van internationale marktstatistieken voor dit deelgebied. Dergelijke ontwikkelingen vereisen verdere studie en moeten rekening houden met de aanzienlijke verschillen tussen de diverse rechtsgebieden. De veranderende rol van expediteurs zorgt ook voor meer nadruk op riskmanagement en schadepreventie. “Nu expediteurs steeds vaker optreden als coördinatoren van de toeleveringsketen en technologie inzetten om te anticiperen op verstoringen en daarop te reageren, moet effectief risicobeheer verder gaan dan alleen het fysieke transport van goederen. Aandachtspunten zijn onder meer organisatiestructuren, operationeel riskmanagement, toezicht op onderaannemers, documentatie- en informatiebeheer, contractuele afspraken, de afhandeling van incidenten en claims, passende aansprakelijkheidsverzekeringen en continue verbetering.” Kirchner: “Voor IUMI weerspiegelt de discussie de bredere ontwikkeling binnen de maritieme verzekeringssector, nu de wereldhandel in toenemende mate blootstaat aan verstoringen, geopolitieke onzekerheid en complexe risico’s in de toeleveringsketen. Aansprakelijkheidsverzekeringen voor expediteurs zijn van belang omdat ze logistieke bedrijven ondersteunen bij het vergroten van de veerkracht van toeleveringsketens. Dit onderwerp verdient veel meer aandacht, aangezien het een cruciale rol speelt in de ontwikkeling van de wereldhandel in een wereld die wordt gekenmerkt door verstoringen, geopolitieke spanningen en crises.”
IUMI: Offshore-energymarkt kampt met toenemende druk op winstgevendheid De wereldwijde markt voor offshore-energieverzekeringen bleef in 2025 uitdagend. Volgens de International Union of Marine Insurance (IUMI) was de premiegroei grotendeels toe te schrijven aan valutaschommelingen en veranderingen in de portefeuillemix, en niet aan een daadwerkelijke uitbreiding van de markt. Tijdens de jaarlijkse conferentie van IUMI in Rotterdam meldde Michele Cibrario, voorzitter van IUMI’s Offshore Energy Committee dat de wereldwijde premies voor offshore-energieverzekeringen in 2025 uitkwamen op $ 4,8 miljard dollar; een stijging van slechts 0,1% ten opzichte van het voorgaande jaar. Dit cijfer bevat waarschijnlijk enige dubbeltelling als gevolg van lokale (binnenlandse) polissen die op de Londense markt zijn ondergebracht en door retrocessie. ‘Londen’ blijft dominante markt De Londense markt – bestaande uit Lloyd’s en de International Underwriting Association (IUA) – bleef dominant met een aandeel van ongeveer 60% in de wereldwijde premie-inkomsten voor offshore-energy; een aandeel dat in 2025 grotendeels stabiel bleef. Cibrario waarschuwde dat de gerapporteerde premiegroei in bepaalde regionale markten moet worden gezien in het licht van valutaschommelingen en de internationale herverzekeringsstructuur. Ondanks de in sommige markten gemelde stijgingen bleef de totale offshore energy-markt in 2025 zeer competitief. Het aanbod aan capaciteit oversteeg nog steeds de vraag, aangezien veel verzekeraars bleven inzetten op groei, ondanks de aanhoudende druk op de winstgevendheid. Het schadebeeld was relatief gunstig; er deden zich geen grote schades voor die een wezenlijke impact hadden op de markt als geheel. Het aantal kleinere, frequente schades (zogenaamde ‘attritional claims’) neemt echter toe en tast geleidelijk de winstgevendheid van de acceptatie aan, waardoor de sector kwetsbaarder wordt voor een eventuele catastrofale gebeurtenis. Het uitblijven van grote schades vertaalde zich in lage schadequota aan het begin van 2025. Verwacht wordt dat deze ratio’s zullen veranderen naarmate schades zich in de loop van de tijd ontwikkelen. De schadeontwikkeling in 2026 laat een stijgende lijn zien ten opzichte van dezelfde periode vorig jaar Zorgen voor energiezekerheid Vooruitblikkend wees Cibrario op een verwachte toename van de kapitaaluitgaven in de energiesector in 2026, grotendeels gedreven door zorgen over de energiezekerheid. Veel offshore-locaties zijn nog niet volledig operationeel na de verstoringen door geopolitieke gebeurtenissen. Naarmate investeringen en herontwikkelingsprojecten versnellen, zullen verzekeraars waarschijnlijk opnieuw worden blootgesteld aan risico’s rondom bouw, testen en inbedrijfstelling. Ook hernieuwbare energie biedt aanzienlijke kansen, al blijft de winstgevendheid een uitdaging. Van de totale premies voor offshore-energie op de Londense markt heeft 30% betrekking op hernieuwbare energie, en de omvang van toekomstige investeringen is aanzienlijk.Van de wereldwijde investeringen in energie in 2025 – ter waarde van 3,3 biljoen dollar – ging ongeveer twee derde naar hernieuwbare energie; de verwachting is dat deze trend zich in 2026 zal voortzetten. Cibrario vatte het als volgt samen :”De wereldwijde energiemarkt gaat een periode van grootschalige investeringen in, gedreven door energiezekerheid, geopolitieke spanningen en de overgang naar koolstofarme energie. Investeringen in olie en gas, lng en nieuwe energie-infrastructuur verhogen zowel de waarde als de complexiteit van de risico’s die verzekeraars dekken.” “Tegelijkertijd staat de winstgevendheid van energieverzekeringen onder druk. Inflatie drijft de kosten voor herstel en bedrijfsonderbreking op, terwijl een toename van frequent voorkomende schades en langlopende bouwrisico’s leidt tot hogere schadeclaims. Ook concurrentie, een overschot aan capaciteit en het uitblijven van grote schades houden de premies onder druk. De toenemende onderlinge verbondenheid van infrastructuur vergroot het accumulatierisico, terwijl wijzigingen in eigendomsverhoudingen, overheidsbeleid en subsidies voor extra onzekerheid zorgen.” Hij vervolgt: “Dit stelt energieverzekeraars voor een duidelijke uitdaging: de omvang en complexiteit van de risico’s nemen sneller toe dan het vermogen van de markt om deze risico’s adequaat te beoordelen. De prioriteit ligt daarom niet simpelweg bij het afsluiten van meer polissen, maar bij het realiseren van duurzame groei door middel van deskundige acceptatie, effectief beheer van accumulatierisico’s en een verstandige inzet van herverzekering. Voor energieverzekeraars hangt succes af van het inzicht in de steeds complexere, onderling verbonden en langlopende risico’s die zij op zich nemen.” als zeeroutes onder druk staan, voelt de verzekeringsmarkt dat De inzet van marineschepen beperkt de kans op zeer grote verliezen, kan snelle hulp na een aanval mogelijk maken en eraan bijdragen dat belangrijke scheepvaartroutes commercieel bruikbaar en verzekerbaar blijven. Dat stelde George Pastoor, commandant NL Fleet (voorheen Netherlands Maritime Force), tijdens zijn keynote op IUMI 2026. Actueel 22 september 2026 Wanneer cruciale routes zoals Bab el-Mandeb, het Suezkanaal of de Straat van Hormuz worden bedreigd, kan dat volgens Pastoor leiden tot omvaarroutes, langere vaartijden, hogere operationele kosten en veranderingen in het risicoprofiel. Dat werkt vervolgens door in de verzekeringsmarkt. Kwetsbare slagaders Mondiale scheepvaartroutes zijn kwetsbare slagaders van de wereldeconomie, vervolgt Pastoor. Aanvallen in de Rode Zee, spanningen rond de Straat van Hormuz en een opleving van piraterij laten zien wat er gebeurt wanneer die routes onder druk komen te staan. “Marineschepen kunnen het risico niet wegnemen, maar hun aanwezigheid kan wel helpen voorkomen dat dreiging uitmondt in het stilvallen van de scheepvaart en gebieden nauwelijks nog verzekerbaar worden.” Restrisico blijft relevant voor acceptatie en premie Marine-inzet kan risico’s beheersbaarder maken, maar neemt ze niet weg, benadrukt Pastoor. Escorteren en patrouilleren kunnen aanvallen afschrikken, schepen beschermen en na incidenten snelle hulp mogelijk maken. Een volledige garantie dat aanvallen worden onderschept, bestaat echter niet. “Het restrisico blijft dus relevant voor acceptatie en premiestelling.” Internationale handelsstromen laten functioneren Verzekeraars moeten voorbereid zijn op nieuwe handelsroutes De veranderende geopolitieke situatie heeft niet alleen gevolgen voor bestaande scheepvaartroutes. Volgens IUMI-president Frédéric Denèfle moeten maritieme verzekeraars zich ook voorbereiden op nieuwe handelsstromen en routes die ontstaan doordat gebieden met spanningen en conflicten worden vermeden. Ondanks de toegenomen oorlogsrisico’s blijven maritieme verzekeraars volgens Denèfle dekking bieden in hoogrisicogebieden. Tegelijkertijd zorgen geopolitieke ontwikkelingen voor nieuwe risico’s die verzekeraars moeten kunnen beoordelen en verzekeren. “We moeten voorbereid zijn op de handelsstromen en handelsroutes van morgen, waaronder routes die ontstaan om gebieden met spanningen en conflicten te vermijden.” IUMI ziet de maritieme verzekeringsmarkt als geheel momenteel als stabiel, maar wijst onder meer op toenemende oorlogsrisico’s, onzekerheid rond de wereldhandel en inflatiedruk. Tekst Christel Dieleman, foto’s: IUMI
Toename overzeese aanvoer fruit in koelcontainers, vooral meer bananen en avocado’s 22-9-2026 06:30 © ANP / MediaTV – De overzeese aanvoer van goederen in koelcontainers was in 2025 bijna 25 procent hoger dan in 2015. In 2025 is de aanvoer van goederen over zee in koel- en vriescontainers bijna 25 procent hoger dan in 2015. Vooral fruit en groente werd in tien jaar tijd meer aangevoerd, terwijl de aanvoer van vlees en vis daalde. Dit blijkt uit nieuwe cijfers van het Centraal Bureau voor de Statistiek (CBS) over het internationale goederenvervoer over zee. In 2025 werd 11,1 miljoen ton gekoelde en bevroren lading aangevoerd in koelcontainers over zee. Dat is 25 procent meer dan in 2015, en 14,5 procent van alle door zeecontainers aangevoerde lading. De aanvoer van goederen in overige types zeecontainers lag 20 procent hoger dan tien jaar eerder. 201520172019202120232025*051015Aanvoer goederen in koel- en vriescontainers over zeemln ton *voorlopige cijfers
Vooral toename aanvoer fruit en groente Ruim 56 procent van de in 2025 in koelcontainers over zee aangevoerde goederen was fruit. Vergeleken met 2015 is het aangevoerde gewicht van fruit toegenomen met 45 procent, tot 6,2 miljoen ton. De hoeveelheid aangevoerde groente nam toe met 108 procent. Er werden 41,3 procent meer overige voedingsproducten (zoals melkproducten) aangevoerd. De aanvoer van vlees en vleeswaren in koelcontainers daalde tot 1,1 miljoen ton, 19 procent minder dan in 2015. Ook de hoeveelheden aangevoerde vis daalde met 14 procent, tot 1,1 miljoen ton. De aanvoer in koelcontainers van niet-eetbare producten, zoals farmaceutische middelen en elektrische apparaten, nam met 3 procent af, tot bijna 1 miljoen ton. Fruit en vis worden ook als bulk in koelschepen naar ons land vervoerd: 0,7 miljoen ton fruit en ruim 0,2 miljoen ton bevroren vis (in 2025). Vlees en groente worden nauwelijks als bulk vervoerd in koelschepen. FruitVisVlees en vleeswarenGroenteNiet-voedselOverig voedsel01234567Aanvoer koel- en vriescontainers over zee, goederensoort 2025* 2015 mln ton *voorlopige cijfers Groente
Avocado’s en bananen grootste groeiers De aanvoer van bananen in koelcontainers was in 2025 ruim twee keer zo groot als in 2015. Een vijfde van de totale fruitaanvoer in koelcontainers (6,2 miljoen ton) bestaat uit bananen. In koelschepen werd nog eens 0,4 miljoen ton aan bananen aangevoerd. Druiven namen de tweede plaats in wat betreft aanvoer van fruit in koelcontainers, sinaasappels zijn gedaald naar de derde plaats. De aanvoer van avocado’s nam het meest toe, met 0,6 miljoen ton drie keer zo veel als in 2015. Citroenen maken met 0,4 miljoen ton de top vijf compleet. BananenDruivenSinaasappelsAvocado’sCitroenenMango’sMeloenenAppelsPerenAnanas00,20,40,60,811,21,4Aanvoer fruit in koel- en vriescontainers over zee 2025* 2015 mln ton *voorlopige cijfers Avocado’s
Meeste koelcontainers uit Zuid-Afrika, Brazilië en China Bijna een derde van alle goederen die in 2025 in koelcontainers Nederland bereikten is afkomstig uit Zuid-Afrika, Brazilië en China. Deze landen vormden ook in 2015 de top drie, maar Zuid-Afrika is tien jaar later Brazilië voorbij, met bijna 1,5 miljoen ton. Ten opzichte van 2015 is dit een stijging van 45,3 procent. Uit Zuid-Afrika komen vooral veel sinaasappels en druiven. De aanvoer uit Brazilië daalde met 11,7 procent, naar 1,1 miljoen ton. Uit dit land worden vooral veel vlees en meloenen aangevoerd. De overzeese aanvoer uit China en Panama steeg, met respectievelijk 71,5 en 74 procent. Uit China kwam veel vis en groente, uit Panama vooral bananen en vis. Egypte is de grootste groeier: met 0,7 miljoen ton werd bijna vier maal zoveel aan gekoelde goederen naar ons land vervoerd als in 2015, vooral groente en sinaasappels. Uit Ecuador kwam ruim drieënhalf keer zoveel als in 2015, vooral bananen en avocado’s. Zuid-AfrikaBraziliëChinaPanamaEgypteEcuadorPeruIerlandChiliSingapore010,250,50,751,251,51,75Aanvoer goederen in koel- en vriescontainers over zee, land van herkomst 2025* 2015 mln ton *voorlopige cijfers Zuid-Afrika
Bronnen
M
. Preventieve taken onderbelicht in het werk van bedrijfsartsen Publicatiedatum 22-09-2026 | 09:00 Bedrijfsartsen richten zich vooral op individuele verzuimbegeleiding waardoor er minder ruimte is voor preventieve taken, zoals een open spreekuur of werkplekbezoek. Hoewel bijna elke bedrijfsarts preventie wel als onderdeel van zijn takenpakket ziet, verwacht slechts 57 procent dit ook daadwerkelijk te kunnen uitvoeren. Dat is een van de conclusies uit het proefschrift van Suzanne Orhan Pees. Vandaag promoveert zij aan de Vrije Universiteit Amsterdam. De ervaren steun voor preventie speelt een belangrijke rol in de daadwerkelijke uitvoering ervan en verklaart waarom een groot deel van de bedrijfsartsen niet aan preventie toekomt. De meeste bedrijfsartsen (84 procent) ervaren wel steun van collega’s, 62 procent van de eigen arbodienst, maar slechts 43 procent van de werkgevers voor wie zij werken. Preventieve taken in de praktijk Hoewel preventieve taken staan beschreven in de Arbowet, lukt het bedrijfsartsen in de praktijk vaak niet om daar tijd voor vrij te maken. Om hen te ondersteunen, is daarom een interventie opgezet. Bij de interventie werd met bestaande groepen voor intercollegiale toetsing in drie bijeenkomsten aan de slag gegaan met het onderwerp uitvoeren van preventieve taken, waarbij bedrijfsartsen een persoonlijk actieplan opstelden deze taken meer op te pakken. Meer tijd voor advies over verzuimbegeleiding De interventie vergrootte het bewustzijn over het belang van preventie onder deelnemende bedrijfsartsen. Ook lukte het veel bedrijfsartsen om werkdoelen op te stellen om meer met preventie aan de slag te gaan. Na een jaar besteedden de deelnemende bedrijfsartsen gemiddeld vijf uur per maand meer aan het geven van preventief advies tijdens de verzuimbegeleiding. Een verklaring hiervoor is dat bedrijfsartsen voor de uitvoering van deze taak niet afhankelijk zijn van extra tijd, geld, of goedkeuring van werkgevers of hun eigen arbodienst. Maar, de totale tijd die bedrijfsartsen aan preventie besteden verschilde niet tussen de deelnemers aan de interventie en de controlegroep. Aanbevelingen Veel van de belemmeringen voor de uitvoering van preventieve taken hangen samen met hoe het systeem in Nederland is ingericht. Om tot een betere uitvoering te komen, adviseert Orhan Pees in haar onderzoek dat er een duidelijker doel voor preventie nodig is. Daarbij zijn afspraken en middelen nodig van alle betrokkenen, waaronder werkgevers en arbodiensten. Omdat uit het onderzoek de rol van werkgevers essentieel bleek, is het belangrijk na te gaan hoe werkgevers kunnen worden gestimuleerd om te investeren in preventie. Dit onderzoek was een samenwerking van het RIVM met het Amsterdam UMC, in opdracht van het ministerie van SZW.
Liberty Specialty Markets versterkt PI & Cyber team met tweetal Liberty Specialty Markets heeft haar PI & Cyber team met twee nieuwe krachten: Nathan Vrutaal en Maarten Zilver. “Nathan en Maarten zullen een grote bijdrage leveren aan het uitbreiden van de positie van Liberty in de groeiende markt voor Cyber- en Beroepsaansprakelijkheidsverzekeringen.Met hun komst kunnen wij onze klanten nog beter bedienen. Zij zijn werkzaam vanuit ons kantoor in Den Haag, maar zullen ook onze kantoren in Oslo en Antwerpen ondersteunen”, licht Liberty Specialty Markets hun komst toe. Per 1 augustus is Nathanael Vrutaal bij Liberty gestart als Underwriter Cyber/Tech E&O. Hij heeft hiervoor functies bekleed bij verschillende andere verzekeraars. Zo was hij hiervoor bijna twee jaar werkzaam als Junior Underwriter bij Charterama en daarvoor actief als Administratief Medewerker Zakelijke Verzekeringen bij Allianz, bij Novadia als Medewerkers Bank, Hypotheken & Verzekeringen, bij a.s.r als Klantadviseur Schade Particulier Per 1 september jl. heeft Maarten Zilver de overstap gemaakt naar Liberty, waar hij de functie bekleedt van Underwriter Professional Indemnity. Hij is afkomstig van SUREbusiness waar hij sinds januari 2024 werkzaam was als acceptant PI en D&O gewerkt bij SureBusiness. Minder autodiefstallen in 2026 Het gaat de goede kant op met de autodiefstal in ons land. Het aantal diefstallen is tot en met augustus met elf procent gedaald ten opzichte van 2025. “Tot nu toe zijn er bijna 5.000 auto’s gestolen. En het mooie is dat elke maand een daling laat zien ten opzichte van 2025”, aldus Edwin Karelsen van de Stichting Verzekeringsbureau Voertuigcriminaliteit (VbV) in een artikel op de website van het Verbond van Verzekeraars.. Tien jaar geleden vierde de toenmalige Stichting Aanpak Voertuigcriminaliteit de mijlpaal dat er voor het eerst minder dan tienduizend auto’s werden gestolen in ons land. “Sindsdien zijn we nooit meer in de buurt van die 10.000 gekomen. Sterker nog, vanaf 2021 zijn we altijd onder de 8.000 gebleven. Helaas was er vorig jaar een kleine stijging te zien en juist daarom zijn we blij met de daling die zich dit jaar weer heeft ingezet.” Goede samenwerking Volgens Karelsen is het vooral te danken aan de goede samenwerking dat het aantal diefstallen daalt. “Voertuigcriminaliteit bestrijd je niet alleen. De daling die we in 2026 zien, is het resultaat van sterke publiek-private samenwerking. Informatie-uitwisseling, beter inzicht in ontwikkelingen binnen de voertuigcriminaliteit en gezamenlijke projecten met onder meer de politie, verzekeraars en andere ketenpartners versterken elkaar. Door het bundelen van de kennis, data en expertise, kunnen we criminelen steeds effectiever verstoren en voertuigeigenaren beter beschermen.” Tractoren Naast het goede nieuws over de auto’s daalt ook in andere categorieën het aantal diefstallen. Grootste daler in 2026 tot en met augustus is de categorie werk- en landbouwmaterieel. Karelsen: “Tot nu toe zijn er 85 tractoren gestolen. Dat betekent een daling van 31% ten opzichte van dezelfde maanden in 2025.” Andere dalers zijn de lichte bestelwagens (-5%), de vrachtwagens (-26%), motoren (-6%) en de opleggers (-11%). Enige stijger is de categorie brommers/scooters. In 2026 zijn er tot 1 september 7.495 verdwenen ten opzichte van 6.633 in 2025. Meer voertuigcijfers? Bekijk het dashboard op de website van de Stichting VbV.
) European Union Plans Climate-Disaster Insurance Alliance
The European Union is planning to establish a climate-insurance alliance to expand financial protection against heatwaves, wildfires, droughts, floods and other extreme weather events across the bloc. The initiative follows a destructive summer marked by prolonged periods of extreme heat, widespread fires and severe water shortages. These events caused extensive damage to homes, farms, businesses and public infrastructure, highlighting Europe’s vulnerability to an increasingly unstable climate. According to figures cited by European Commission President Ursula von der Leyen, insurance currently covers only about 25% of economic losses caused by climate-related disasters within the EU. The remaining costs are largely borne by affected households, businesses and national governments. The proposed alliance would bring together insurance companies, investors, public authorities, risk-modelling specialists and policyholders. Its purpose would be to increase access to affordable coverage while developing financial tools better suited to the growing frequency and severity of climate disasters. One option under consideration is wider use of group insurance, through which communities, municipalities or economic sectors could purchase collective protection. By spreading risk across a larger number of policyholders, such arrangements could make coverage more affordable in areas exposed to recurring disasters. The alliance could also promote parametric insurance. Unlike conventional policies, which usually require a detailed assessment of the damage before compensation is paid, parametric policies release funds automatically when a predefined event—such as a specific rainfall level, temperature threshold or wind speed—occurs. Supporters believe this approach could deliver emergency funding more quickly to households, farmers and local authorities following a major disaster. European officials argue that national budgets cannot continue serving as the insurer of last resort whenever extreme weather causes widespread destruction. Governments are already facing rising reconstruction costs while attempting to finance healthcare, defence, energy security and the transition to a low-carbon economy. However, expanding insurance coverage will be difficult. As climate risks rise, insurers may increase premiums, limit coverage or withdraw completely from areas repeatedly affected by fires, floods or drought. The proposed alliance would therefore be expected to examine how private insurance can be supported by public guarantees without transferring excessive risk to taxpayers. It could also encourage preventive investments, including stronger buildings, improved drainage systems, wildfire barriers and more resilient agricultural practices. The Commission is preparing additional measures as part of a broader climate-adaptation agenda. These include a European heatwave response plan, improved early-warning systems, stronger drought and water-management policies and a resilience strategy for approximately 100 particularly vulnerable regions. Brussels is also considering expanding Europe’s firefighting capabilities through a dedicated fleet of aircraft that could be rapidly deployed when national resources are overwhelmed. The climate-insurance alliance remains at the planning stage, and detailed rules concerning financing, eligibility and risk sharing have yet to be announced. Any final structure would require cooperation among EU institutions, member states and the insurance industry. If successfully implemented, the alliance could help narrow Europe’s climate-protection gap and accelerate recovery after disasters. Its effectiveness, however, will depend on whether it can keep insurance affordable while encouraging governments, communities and businesses to reduce their exposure before the next crisis occurs.
EU to launch climate insurance scheme after summer of extreme weather By Published: September 16, 2026 at 10:16a.m. EDT European Commission President Ursula von der Leyen delivers a speech at the annual State of the European Union at the European Parliament in Strasbourg, eastern France, Wednesday, Sept 16, 2026. (AP Photo/Pascal Bastien) BRUSSELS – The European Union will create a “climate insurance alliance” to increase cover for extreme weather events, European Commission President Ursula von der Leyen said on Wednesday, as the bloc emerges from a summer of drought, wildfires and heatwaves. Climate change has made Europe the world’s fastest-warming continent, heating up at twice the global average. This year’s wildfire season was one of Europe’s worst on record, and a succession of heatwaves killed dozens, disrupted power supplies, reduced productivity and shut schools. According to EU figures, only a quarter of the climate-related economic losses in the bloc are insured. Its new scheme would bring together insurers, investors, risk modelers, public authorities and insurance takers to work on increasing insurance uptake. “Far too often, national budgets become the insurer of last resort. We need to take action to close this gap,” von der Leyen said in a speech to the European Parliament. The alliance will identify and promote instruments that could reduce risk — such as group insurance or parametric insurance, under which payouts are triggered automatically when predefined thresholds such as rainfall levels or temperatures are breached. While the EU has an ambitious policy framework to reduce the greenhouse gas emissions that cause climate change, it has been slow to prepare for the impact of global warming. The EU’s independent climate advisers said in February that Europe was underinvesting in climate adaptation, and urged action including better planning to avoid building houses in flood-exposed areas and designing cities to help people stay cool during heatwaves. “We need to step up dramatically on preparedness,” von der Leyen said. She also promised other proposals. A “climate resilience” strategy, due in October, on how to manage climate risks in 100 vulnerable European territories. A heatwave plan will aim to improve early warning systems, and an EU water plan will work to increase drought risk management. Brussels has also asked senior firefighters to make proposals to better manage wildfires, including for the EU to form its own firefighting fleet. Reporting by Kate Abnett, Editing by Louise Heavens, Barbara Lewis and Hugh Lawson EU Launches Climate Insurance Alliance Amid Growing Climate Threats The European Union plans to establish a climate insurance alliance to bolster coverage against extreme weather, following a summer of destructive drought and wildfires. The initiative aims to address significant uninsured climate-related economic losses and enhance preparedness through strategies for resilience, adaptation, and effective risk management. Devdiscourse News Desk | Updated: 16-09-2026 13:55 IST | Created: 16-09-2026 13:55 IST This image is AI-generated and does not depict any real-life event or location. It is a fictional representation created for illustrative purposes only.
Key Takeaways AI Summary
The European Union is set to introduce a pioneering ‘climate insurance alliance’ to enhance coverage for extreme weather events. This move, announced by European Commission President Ursula von der Leyen, comes as the region grapples with accelerated warming and recent climatic challenges. This past summer, Europe endured one of its most severe wildfire seasons, alongside relentless heatwaves that claimed lives, disrupted power supplies, and hindered various sectors. Currently, only about 25% of climate-induced economic losses are insured, a gap that this new scheme aims to bridge. Highlighting a pressing need for increased investment in climate adaptation, von der Leyen emphasized strengthened preparedness measures. These encompass urban planning to avoid flood-prone areas and initiatives such as an impending climate resilience strategy and a proposed EU firefighting fleet.
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||